民生加银基金深度观察:读懂一家公募基金公司,先读懂它的投研与风控
在公募基金行业里,投资者每天接触到的往往是净值曲线、排行榜和季度报告,而真正决定一只产品长期表现的,是背后那套看不见的体系——投研能力、风控流程、团队稳定性,以及对市场周期的理解方式。民生加银基金作为一家成立较早的银行系公募机构,其发展路径、产品布局和风控逻辑,其实是一个不错的观察样本。本文不推荐任何具体产品,而是从方法论的角度,聊聊普通投资者在面对一家资产管理公司时,应该看什么、怎么看。
一、认识民生加银基金:银行系公募的典型样本
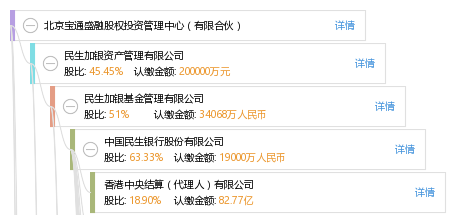
民生加银基金管理有限公司成立于2008年,注册地在深圳,股东背景包含商业银行与境外资产管理机构。银行系基金公司的特点通常比较鲜明:一是渠道资源相对扎实,二是对固定收益类资产的天然亲近,三是整体风格偏稳健,风险偏好不会过于激进。
这种基因决定了它在产品线上往往呈现出"固收打底、权益补充"的格局。对于追求资产稳健增值的投资者来说,理解一家公司的"出身"和"性格",比单纯比较某个月的收益率更有意义。毕竟,风格漂移才是长期投资中最隐蔽的风险之一。
顺带说一句,行业内如嘉实基金等老牌公司,走的是另一条路径——权益投研积累更深、产品线更宽。不同基因的基金公司并没有绝对优劣,关键在于它是否在自己的能力圈内持续深耕。
二、投研体系:基金公司的"发动机"
公募基金资讯里最常见的内容是业绩排名,但排名是结果,投研体系才是原因。一套成熟的投研体系通常包含几个层次:
- 宏观与策略研究:判断经济周期位置、流动性环境与政策方向,决定大类资产配置的基调。
- 行业与公司研究:覆盖具体产业链,形成自下而上的选股池。
- 信用研究:针对债券基金而言,这一环节直接决定能否避开违约风险。
- 投资决策委员会:把研究结论转化为可执行的投资纪律,避免个人情绪干扰。
对普通投资者来说,判断一家公司投研实力,可以关注几个信号:基金经理平均任职年限、团队是否频繁变动、产品风格是否稳定、定期报告中对市场判断的前后一致性。这些信息在公募基金资讯和基金定期报告中都能找到,只是大多数人习惯性跳过了。
三、风控体系:最容易被忽视的"护城河"
金融行业的核心从来不是赚得多,而是活得久。这一点在基金行业体现得尤为明显。风控能力不直接体现在净值上,但它决定了极端市场环境下,产品会不会出现不可逆的损伤。
从行业实践看,资产管理机构的风控体系大致覆盖以下几个维度:
- 信用风险评估:对发债主体进行财务健康度、行业景气度、现金流稳定性等多角度打分,构建内部信用评级体系。
- 风控模型开发:通过量化模型对组合的久期、杠杆、集中度、波动率进行实时监控。
- 大数据风控系统:整合舆情、交易、财务等多源数据,对潜在风险信号进行预警。
- 流动性与合规管理:确保组合在赎回压力下依然能够平稳运作。
这些机制听起来偏技术,但最终都会落到投资者的账户上。比如一只债券基金在信用风险暴露前提前减仓,投资者可能只看到净值"涨得慢了一点",却不知道背后避开了一次多大的回撤。风控的价值,往往体现在"什么都没发生"上。
四、产品线全景:不同资产对应不同需求
一家成熟的资产管理公司,产品线通常覆盖从低风险到高风险的完整光谱。民生加银基金的产品布局也遵循类似逻辑,投资者可以根据自己的资金用途和风险承受力做匹配:
- 货币基金:流动性管理工具,适合短期闲置资金。货币基金收益通常跟随市场资金面波动,不宜当作长期增值手段。
- 债券基金:以利率债、信用债为主要标的,波动小于权益类产品,适合稳健型配置。
- 指数基金:跟踪特定指数,费率相对较低,透明度高,适合希望获取市场平均回报的投资者。
- 混合型与权益类基金:收益弹性更大,同时回撤也更明显,考验持有人的耐心。
- 专户理财:面向特定合格投资者的定制化账户管理服务,门槛与策略灵活度都更高。
需要提醒的是,产品分类只是起点。同样是债券基金,纯债、一级债基、二级债基的风险差异可能相当大;同样叫指数基金,宽基和行业主题的波动也完全不同。
五、基金净值查询:别只看一个数字
很多人做基金净值查询时,只关心"今天涨了多少"。其实净值背后有几层信息值得留意:
- 单位净值与累计净值:前者反映当前每份价值,后者包含了历史分红,更能反映长期回报。
- 净值日期与更新时间:公募基金净值一般在交易日收盘后计算并披露,QDII等品种会有延迟。
- 阶段涨幅与最大回撤:只看涨幅不看回撤,容易高估自己的承受能力。
- 规模变化:规模大幅缩水可能影响策略执行,规模过快膨胀也可能摊薄收益。
建议养成习惯:查净值的同时,顺手看一眼近一年最大回撤和基金经理是否变更。这两个指标往往比当日涨跌更能说明问题。
六、基金经理观点:怎么读才有用
基金经理观点是公募基金资讯中信息密度较高的部分,但也是最容易被误读的部分。季报、年报里的"运作分析"和"市场展望",通常包含三类内容:
- 复盘:解释过去一段时间组合做了什么、为什么这么做。
- 判断:对宏观经济、行业景气度的看法。
- 策略:未来一段时间的配置思路。
有价值的是第一类和第三类——它们能帮投资者判断基金经理是否言行一致。如果一个人连续几个季度说看好某个方向,仓位却一直在减,那就需要打个问号。至于对市场的预测,保持平常心即可,没有人能持续准确预判短期走势。
七、基金定投:用纪律对抗情绪
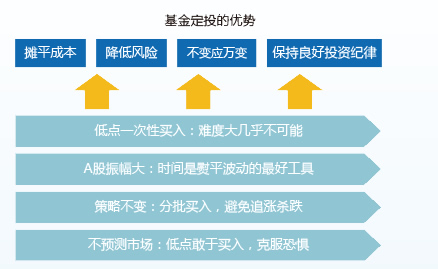
基金定投之所以被反复提及,核心不在于"摊薄成本"这个数学效果,而在于它把择时难题转化成了执行纪律。人性天然倾向于在上涨时兴奋、在下跌时恐惧,而定投用固定时间、固定金额的机械动作,绕开了这个陷阱。
不过,定投也有几个容易被忽略的前提:
- 标的本身应具备长期向上的逻辑,波动大的品种更适合定投。
- 需要足够长的周期,通常以年为单位,短期定投意义有限。
- 要有止盈思路,否则可能坐上"过山车"。
- 定投不是万能钥匙,货币基金、短债基金定投的性价比就很低。
八、从公募到专户:资产管理公司的另一面
除了面向大众的公募产品,资产管理公司通常还设有专户理财业务,服务对象包括机构客户和高净值个人。专户的优势在于策略更灵活,可以针对特定风险收益目标做定制;劣势则是透明度相对较低、流动性安排各有不同。
对于普通投资者而言,理解专户的意义不在于参与,而在于借此看清一家公司的综合管理能力——能否同时驾驭不同约束条件下的组合,是投研体系成熟度的重要标志。
九、几个常见误区,值得反复提醒
- 把历史业绩当成未来收益的保证。过去表现好,只能说明策略在特定环境下有效。
- 只看收益率不看风险。高收益往往伴随高波动,适合自己的才是最好的。
- 频繁申赎。交易成本和择时错误会持续侵蚀回报。
- 忽视基金经理变更。主动管理型产品的核心是人,人变了,策略可能就变了。
- 用短期资金做长期投资。资金期限与产品期限错配,是很多亏损的根源。
十、结语:把基金当成一项长期工程
无论关注的是民生加银基金,还是嘉实基金这类老牌机构,投资公募基金的底层逻辑是一致的:选择与自己风险偏好匹配的产品,理解它的收益来源和风险来源,然后用足够长的时间去等待复利发挥作用。基金净值查询、货币基金收益比较、基金定投计划、债券基金与指数基金的搭配,这些都是工具层面的操作;真正决定结果的,是投资者对资产配置的理解深度和持有过程中的情绪管理能力。
基金投资有风险,过往业绩不代表未来表现。任何决策前,请仔细阅读基金合同、招募说明书等法律文件,并结合自身情况独立判断。